허혈성심장질환 진단비 범위, 부정맥 포함 여부 확인하기
허혈성심장질환 진단비는 일반적으로 질병코드 I20~I25를 보장하며, 협심증과 심근경색이 대표적입니다. 반면 부정맥(I47~I49)은 허혈성심장…
허혈성심장질환 진단비는 일반적으로 질병코드 I20~I25를 보장하며, 협심증과 심근경색이 대표적입니다. 반면 부정맥(I47~I49)은 허혈성심장…
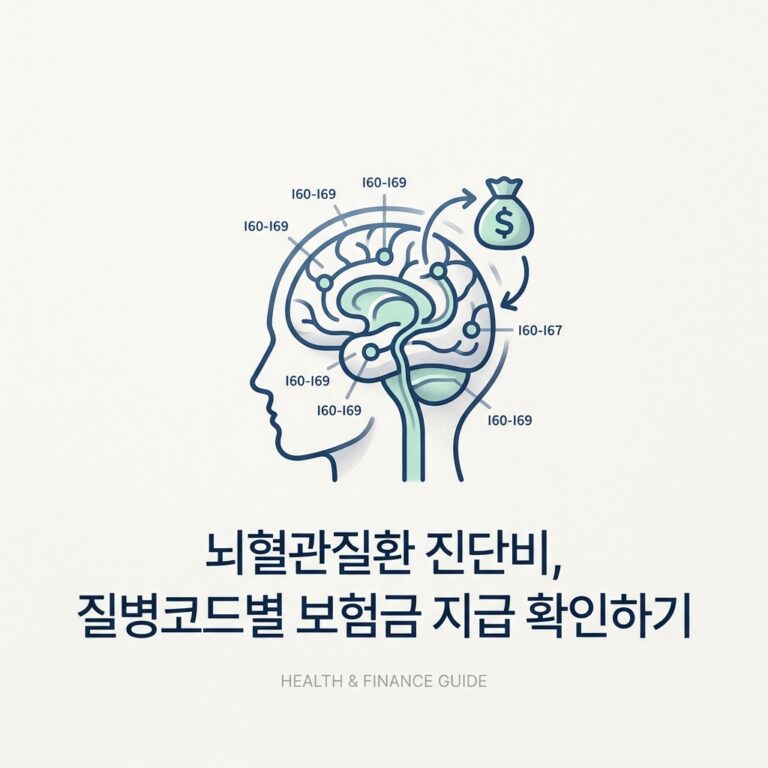
뇌혈관질환 진단비는 보통 질병코드 I60~I69를 보장하지만, 뇌출혈·뇌졸중 진단비 특약은 이보다 범위가 좁습니다. 보험금은 진단서의 질병코드가…
대장선종은 일반적으로 양성종양(D12)에 해당해 암진단비 대상이 아니지만, 용종절제술에 대한 수술비나 실손보험금을 받을 수 있는 경우가 있습니다…
암진단비 청구에는 보험금 청구서, 신분증 사본, 질병분류코드가 기재된 진단서, 조직검사결과지 등이 기본적으로 필요합니다. 청구 금액이 크거나 추…
의료자문 동의서는 보험사가 내 진료기록을 외부 자문의에게 제공하고 의학적 의견을 받아도 되는지 확인하는 서류입니다. 별도 의료자문에 동의하지 않…
치아보험은 가입 전 최근 1년의 충치 치료·치료 필요 진단, 최근 5년의 치주질환으로 인한 자연치 상실·치주수술, 현재 틀니 사용 여부를 주로 …
간편보험은 일반보험보다 건강 관련 질문이 적어 고혈압·당뇨병 등 만성질환이 있어도 가입을 검토할 수 있습니다. 대표적인 3·N·5형은 최근 3개…
보험 가입 당시 병력이나 치료 사실을 알리지 않았더라도 계약 체결일부터 3년이 지나면 보험회사는 원칙적으로 고지의무 위반을 이유로 계약을 해지할…
상해후유장해 보험금은 가입금액에 보험약관의 장해분류표에서 정한 지급률을 곱해 계산합니다. 장해분류표는 눈·귀·척추·팔·다리·신경계 등 13개 신…