간편보험 고지의무, 유병자보험 가입 전 알려야 할 병력
간편보험은 일반보험보다 건강 관련 질문이 적어 고혈압·당뇨병 등 만성질환이 있어도 가입을 검토할 수 있습니다. 대표적인 3·N·5형은 최근 3개월의 의사 소견, N년 이내 입원·수…
간편보험은 일반보험보다 건강 관련 질문이 적어 고혈압·당뇨병 등 만성질환이 있어도 가입을 검토할 수 있습니다. 대표적인 3·N·5형은 최근 3개월의 의사 소견, N년 이내 입원·수…
보험 가입 당시 병력이나 치료 사실을 알리지 않았더라도 계약 체결일부터 3년이 지나면 보험회사는 원칙적으로 고지의무 위반을 이유로 계약을 해지할 수 없습니다. 따라서 3년이 지난 …
상해후유장해 보험금은 가입금액에 보험약관의 장해분류표에서 정한 지급률을 곱해 계산합니다. 장해분류표는 눈·귀·척추·팔·다리·신경계 등 13개 신체부위로 나뉘며, 부위와 장해 정도에…
질병후유장해 3~100% 특약은 장해지급률이 3% 이상이면 가입금액에 지급률을 곱해 보험금을 지급합니다. 반면 80% 이상 특약은 장해지급률이 80% 이상일 때 가입금액 전액을 최…
상해후유장해 보험금은 사고로 다친 뒤 치료를 받았지만 신체에 장해가 남았을 때 청구할 수 있습니다. 일반적인 약관에서는 사고일부터 180일 이내에 장해지급률이 확정되지 않으면 18…
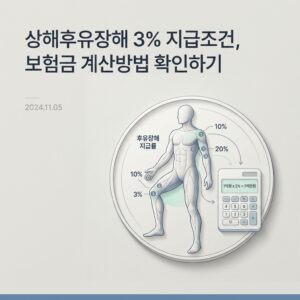
상해후유장해 3% 담보는 사고로 남은 장해가 보험약관의 장해분류표에서 지급률 3% 이상으로 인정되면 보험금을 지급합니다. 보험금은 장해지급률에 가입금액을 곱해 계산하며, 여러 부위…
질병후유장해 보험금은 보험약관에 첨부된 장해분류표의 지급률을 기준으로 계산합니다. 장해분류표는 눈·귀·척추·신경계 등 13개 신체부위로 나뉘며, 장해 정도에 따라 지급률이 달라집니…
운전자보험에 일반 골절진단비 특약이 가입돼 있다면 교통사고가 아닌 일상생활 중 골절도 보험금을 받을 수 있습니다. 반면 ‘교통상해’나 ‘자동차사고&…
치과 실비는 2009년 10월 이후 가입한 표준화 실손보험이라면 건강보험이 적용되는 급여 치료비를 중심으로 청구할 수 있습니다. 사랑니 발치, 신경치료, 잇몸치료, 급여 스케일링 …